
上市公司的年报季,亦然投资者获利红包的分成季,此前国有六大行2023年度分成总数超4100亿元一度激勉柔软。
关联词在以高分成为特质的银行业里,却有银行对峙不分成,比如郑州银行。
Wind数据流露,郑州银行成为了42家A股上市银行中独逐个家近四年未分成的银行。
事迹欠安是该行不分成的主要原因。2023年,郑州银行的营收下滑至2019年水平,归母净利润更是同比下滑23.62%。
不外股民对此并不买账。要知谈,在夙昔四年里,郑州银行累计盈利跳跃100亿元,即即是最少的2023年,也竣事归母净利润18.50亿元。
郑州银行的日子真有那么“紧”吗?
股民“盼分成”
4月10日,郑州银行的事迹发布会上,分成成为投资者们的柔软重心:“近几年为什么不分成?”“来岁会分成吗?”
郑州银行前身修复于1996年11月,2009年改名为郑州银行,2015年、2018年先后在香港、深圳上市,是世界首家“A+H”股上市的城商行。
其实郑州银行在2018年A股上市当年和次年进行过两次现款分成,金额鉴别为8.88亿元和4.40亿元。尔后,该行仅在2020年推出过转增股份的利润分派决策,便再未进行分成。
分成对银行股而言意旨不小。
订阅足球报刊杂志平台在光大银行金融市集部宏不雅商榷员周茂华看来,不少银行股息率跳跃同期国债、清醒及入款类家具等收益水平,对偏庄重、长久价值型投资者具有较强眩惑力。
而银行业中,招商银行、成皆银行先后将“每年现款分成比例不低于30%”写进公司规定。尤其是2023年度,高股息策略火了一年。在考虑承压的情况下,银行们通过“卷”分成来普及股息率。据信达证券研报统计,2023年多家银行股息率超6%。凭借这样的高股息性情,中国农业银行、中国银行进入2024年后股价连创历史新高。
皇冠客服飞机:@seo3687周茂华默示,一方面,分成是银行用真金白银答复鼓动投资者,投资者取得实真实在金钱收益;另一方面,分成也能展现银行考虑本事和财务的庄重性,有助于普及银行市集声誉价值,增强投资者对银行发展信心,促进银行与投资者良性轮回。

事实上,刚刚发布的新“国九条”,谨防强调了上市公司分成这一问题。
新“国九条”指出,“强化上市公司现款分成监管。对多年未分成或分成比例偏低的公司,适度大鼓动减持、实际风险警示。加大对分成优质公司的激励力度,多措并举推动提高股息率。”
提供丰富博彩游戏赛事直播,博彩攻略技巧分享,您皇冠博彩中享受乐趣收益。平台安全可靠,操作简单,充值提款方便快捷,广大博彩爱好者提供优质博彩服务。因此在不少投资者看来,聚合四年不分成的郑州银行,在一派大手笔分成的银行同行中显得突兀,更莫得反馈新“国九条”倡导的分成新规。
中国东谈主民大学财政金融学院老师郑志刚对中国新闻周刊分析,新“国九条”对上市公司不时严格监管最蹙迫的认识之一,是让投资者拿到信得过答复。长久不分成对郑州银行会形成两方面影响,其一,投资者会质疑其畴昔的盈利本事;其二,新“国九条”给企业戴上了分成“紧箍咒”,不分成对其本钱形象会带来不利影响。
四年不分成的转折影响,仍是体目下了郑州银行的股价上。4月16日A股盘中股价最低涉及1.87元,创历史新低,比较于4.59元的刊行价跌去接近60%。为止4月29日收盘,郑州银行A股股价为1.94元,仍在低位逗留。
就投资者答复层面怎样反馈新“国九条”,郑州银行对中国新闻周刊默示,“我即将会依据监管要求,劝诱自己骨子情况,概括接头利润分派关连的多样要素,把抓发展节律,与鼓动分享我行发展恶果。”
不分成背后的“紧日子”
关于不分成的决定,郑州银行董事长赵飞给出了三大原因:一是盈利本事受到一定影响;二是进一步增强风险顽抗本事;三是留存的未分派利润用作中枢一级本钱的补充。
其实三个原因指向的是磨灭件事:关节时刻,要过“紧日子”。
金沙娱场城官网劝诱最新事迹看,郑州银行确乎承受了一定压力。2023年,该行竣事营业收入136.67亿元,较上年同比下落9.50%;竣事归母净利润18.50亿元,较上年同比下落23.62%。
皇冠盘口是哪里的横向对比,同为城商行的青岛银行、宁波银行、杭州银行2023年营收增幅鉴别为7.11%、6.4%、6.33%;净利润方面,上述三家城商行也均呈现增长状况。
纵向对比,郑州银行在阅历了2017年至2020年的高速增长后,发展速率开动放缓,直至2023年出现了近7年以来营收首降、净利润更正低的局势。
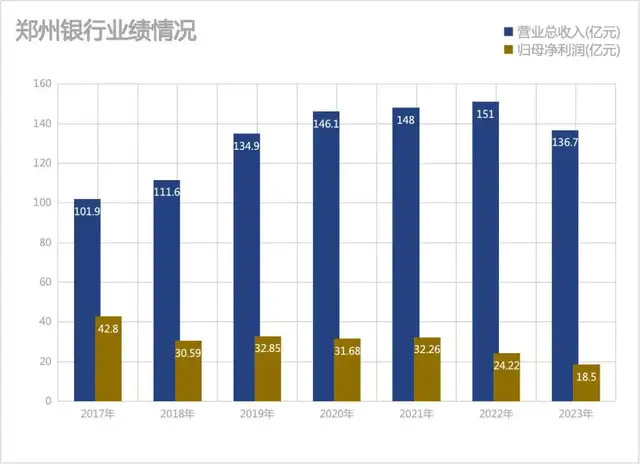
图/中国新闻周刊
关于2023年的事迹变动,郑州银行指出“受外币资产鸿沟变化及汇率波动影响,调换息差收窄等要素,营业收入及净利润不足同期”。
2023年女足世界杯将于7月20日至8月20日在澳大利亚和新西兰举行,皇冠网站国际足联此前公布了本届女足世界杯的裁判员名单,来自中国的国际级助理裁判员谢丽君入选,她也是本届世界杯上唯一入选的中国裁判员。
净息差是银行的中枢利润起首之一,银行业一般用净息差来揣测银行考虑的盈利本事。2023年,郑州银行净息差为2.08%,较2022年的2.27%下落19个基点。
菠菜黑平台从营收结构来看,利息收入看成郑州银行的营出入撑,在2023年举座出现下滑。论说期内,该行竣事利息净收入117.40亿元,同比下落5.14亿元,降幅4.20%;竣事非利息净收入19.28亿元,同比减少9.20亿元,降幅32.30%。
补充中枢本钱也简直有据可依。本钱金充足率是揣测银行的本钱是否填塞秘密其风险资产的一个蹙迫考虑。为止2023年末,郑州银行中枢一级本钱充足率、一级本钱充足率以及本钱充足率鉴别为8.90%、11.13%以及12.38%,鉴别较2022年末下落0.39、0.5、0.34个百分点。
网上博彩注册免费送皇冠体育
中国邮政储蓄银行商榷员娄飞鹏对中国新闻周刊默示,城商行存身区域经济发展,由于网点机构秘密面较小,客户以中小微企业和个东谈主客户为主等,导致其业务发展对本钱金要求较高。
新2足球信用网再看资产质料,为止2023年底,郑州银行的不良贷款余额67.57亿元,不良贷款率1.87%。Choice数据流露,该行的不良率在已发布年报的银行中高居第一。
不外部分股民对此并不买账。淌若脚下日子紧了不分成,那夙昔日子不紧的时分为何也不分成?2020年至2022年,郑州银行营收同比增幅鉴别为8.30%、1.33%、2.03%。
况兼,即便当下净利润存在波动情况,郑州银行总体上亦然盈利的。不分成的近四年,郑州银行的归母净利润总和跳跃了100亿元。
关于连年来均未分成的质疑,郑州银行给出了三点原因,第一,经济环境严峻复杂,连年来洪涝灾害和新冠肺炎疫情交汇调换,对区域经济发展带来冲击;第二,经济归附基础仍待加固,该行加大风险资产惩处力度;第三,生意银行本钱监管政策要求日益趋严,留存的未分派利润将用作该行中枢一级本钱的补充。
关于2024年是否会分成的问题,郑州银行在事迹会上并未正面复兴,仅默示将按照关连法律执法和《公司规定》的规矩,概括接头利润分派关连的多样要素,与鼓动分享发展恶果。
怎样均衡?
不得不承认,关于银行而言,分成不仅是要拿出利润这样浅易,要接头的要素其实不少。
周茂华告诉中国新闻周刊,银行分成,在积极答复鼓动投资同期,也需要概括接头公司盈利、现款流情况、研发与业务拓展方面参预等,尤其是连年来部分银行净息差压力增大,银行需要均衡风险抵补本事、庄重考虑与鼓动投资答复关系。
“银行股的分成有一定行业性情,其业务发展的庄重性更为蹙迫。”郑志刚补充解读,考虑发展的理会是银行分成的前提条目,保证本钱充足率考虑理会的情况下,再尽可能地以合理的神色往来报鼓动,亦然行业的共鸣。
这也导致了一个表象:固然银行们账面上利润不少,但为了拒抗风险又不得不在分成层面上“有所保留”。比如郑州银行2023年的未分派利润为153.05亿元,但分成为0。
尤其看成区域性色调更重的城商行,在风险驻扎层面要面对的挑战致使更大。
娄飞鹏进一步指出,城商行不分成大致少分成是出于这样的接头:城商行客户以中小微客户较多,面对的风险相对较大,需要充足的本钱增强风险顽抗本事;同期,银行披发贷款需要占用经济本钱,城商行本钱充足率举座相对较低,减少分成不错将更多的利润用来补充本钱。
皇冠分红这也体现出了郑州银行在风险搪塞层面的考量。为止2023年末,郑州银行披发贷款及垫款减值准备金额为118.15亿元,同比增长14.58%;2023年,郑州银行房地产业的不良贷款率高达6.48%。房地产业的不良贷款余额为18.91亿元,比较上一年增长了59.61%。
一位头部城商行里面东谈主士告诉中国新闻周刊,银行分成目下边临“两难”的局势,一边要反馈证监会厚待投资者的分成倡议,另一边方位金监局对银行的风险驻扎会提倡一定要求,在分成规范的考量不小。
www.crownbettingzonezonezone.com站在银行的角度看,既要承担看成上市公司答复股民的应尽职任,又要犀利看成金融机构的庄重性要求,驾御承压之下,是否分成、分成若干的抉择简直拦阻易。
“怎样分派利润骨子上是个‘本事活’,不同宏不雅经济环境、银行自己考虑计谋、市集环境变化等皆可能影响。但举座上,庄重与可不时考虑是底线。”周茂华说谈。
怎样拿捏合理分成与庄重考虑之间的规范红足1世足球,将长久进修郑州银行。